


Корпоративні новини та події
Не скорочення заради скорочень: як ритейлу знайти реальні втрати в операційній системі


Коли ринок тисне на маржу, у більшості компаній спрацьовує один і той самий рефлекс: скорочувати. персонал, асортимент, локації, маркетинг — усе під ніж. іноді це рятує, але частіше лише маскує симптом, не лікуючи хворобу. реальна проблема рідко там, де її шукають.
Компанія TA-DA! пройшла власний шлях аудиту операційної моделі і виявила, що найбільші витоки грошей ховаються не в зарплатних відомостях і не в рекламних бюджетах. Вони у системних неефективностях, які роками вважалися «нормою ринку».
Нижче перелік зон, де non-food ритейл реально втрачає гроші, і підходів, які дозволяють ці втрати зупинити. Баченням ділиться Комерційний директор компанії TA-DA! Мішура Олексій.
Зона 1. Слабкі локації: не закривати, а лікувати
У мережі завжди є кілька локацій, які місяцями генерують мінімальний або від'ємний внесок у результат. Більшість ритейлерів або приймають це, аргументуючи трафіком та стратегічною присутністю, або різко закривають і разом із локацією втрачають лояльних клієнтів, команду та ринкову присутність у районі.
TA-DA! оцінює кожен із 65 маркетів як окремий центр прибутку з власним P&L. Однією з ключових метрик є виручка на квадратний метр торгової площі в динаміці, у порівнянні з мережевим середнім і локальним бенчмарком. Якщо маркет нижче порогу рентабельності, перший крок не закриття, а діагностика: асортимент, викладка, трафік у годинах, ефективність персоналу.
Іноді достатньо переформатувати зонування під локальний попит або інтегрувати частину мультиформатного простору, наприклад кавомат, кав'ярню чи дитячу кімнату, щоб маркет вийшов у плюс. Закриття розглядається як крайній сценарій, а не дефолтне рішення.
Зона 2. Запаси: гроші, які не рухаються
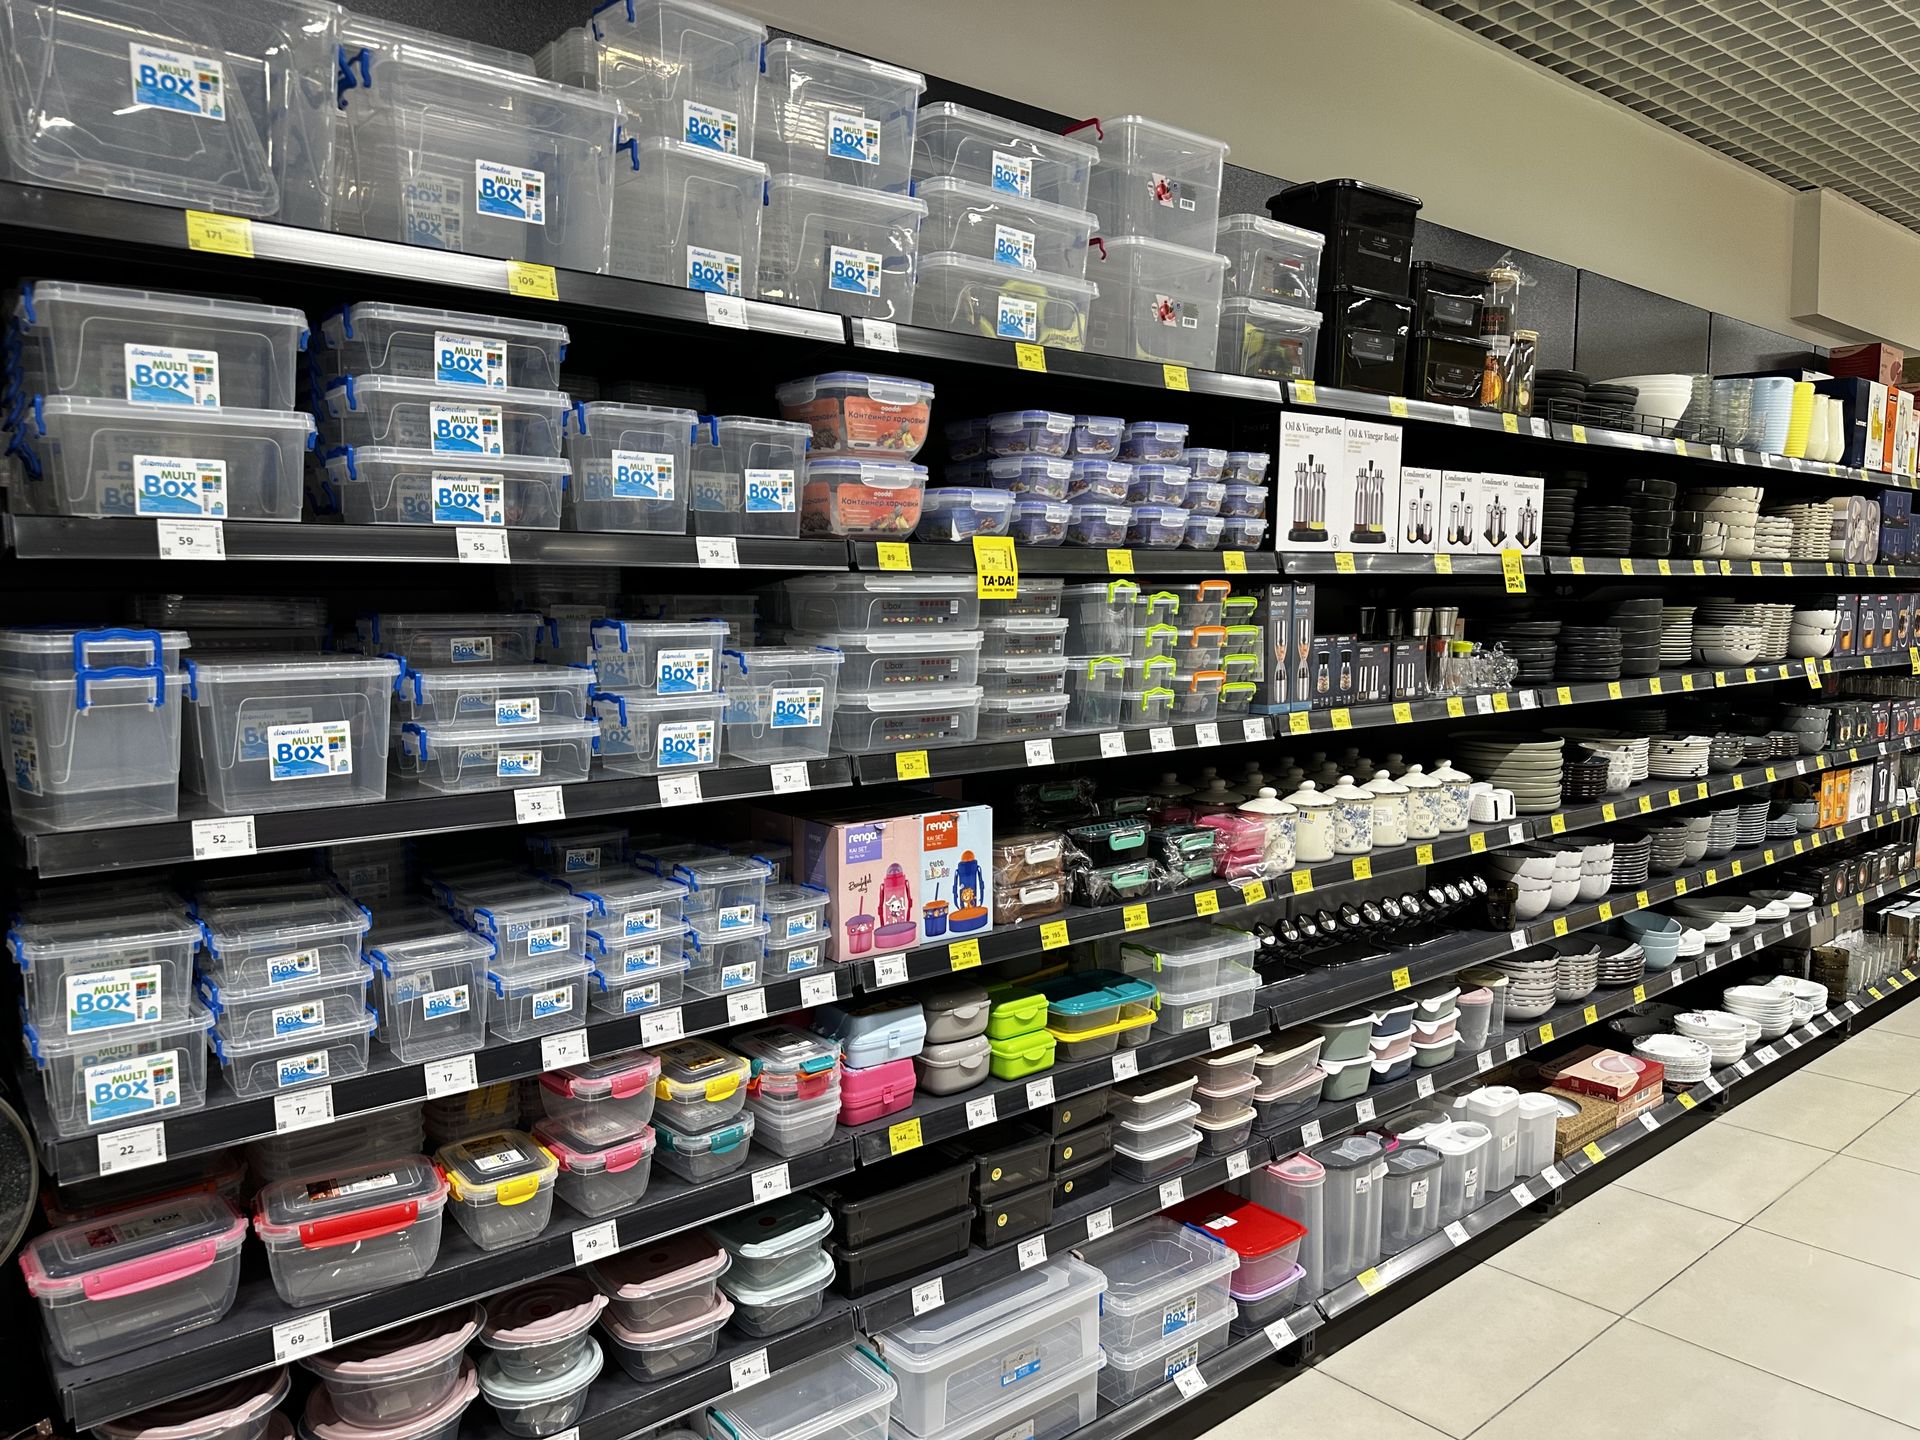
20 000 SKU — це не просто широкий асортимент. Це 20 000 рішень про те, скільки і де зберігати, коли замовляти і коли уцінювати. При неправильному управлінні навіть 5–7% «мертвого стоку» від загального товарообороту перетворюються на заморожені оборотні кошти, витрати на зберігання і неминуче списання.
ABC-аналіз дозволяє розділити асортимент на групи за рівнем продажів і передбачуваністю попиту. Група A — стабільні лідери, що потребують мінімального страхового запасу. Група C має нерегулярний і низький попит, і саме ці позиції першими розглядаються для скорочення залишків і переговорів про умови повернення постачальнику.
Для зменшення ймовірності накопичення заморожених запасів TA-DA! використовує авторозпродаж — автоматичне поетапне зменшення залишку замороженого товару з мінімальною втратою прибутку. Це дозволяє вивільнити полицю і повернути кошти в обіг без разових списань. Паралельно мережа застосовує калькулятор ефективності товару: інструмент оцінює кожну позицію одночасно за абсолютною і відносною прибутковістю, що дає чіткішу картину, ніж стандартний товарооборот.
Ще один робочий механізм у мережевому ритейлі — перерозподіл залишків між маркетами. Товар, який не продається в одному регіоні, може бути дефіцитом в іншому. TA-DA! застосовує цей інструмент точково: там, де різниця в попиті між локаціями виправдовує логістичні витрати. Результат — реальний ефект без додаткових закупівель.
Зона 3. Списання і повернення: де норма стає сигналом
Списання — природна частина ритейлу. Питання в тому, чи є вони системними і контрольованими або хаотичними та прихованими. Розрізняємо два типи: нормативні списання (пошкодження при транспортуванні, природне вибуття) і аномальні (наслідок помилкового замовлення, неправильного зберігання).
Аномальні списання відображають процесні помилки. Їх аналіз за категоріями, постачальниками та маркетами дозволяє знайти системні збої і усунути їх на початку ланцюга, а не компенсувати постфактум у звітності.
Повернення товару — окрема стаття втрат, яку часто недооцінюють. У non-food сегменті кожне повернення несе подвійний збиток: логістика назад і втрата товарного вигляду. Зниження return rate на 1–2 процентні пункти при великому обороті дає відчутний фінансовий ефект без будь-яких скорочень.
Зона 4. Ручні процеси: де час коштує грошей
Замовлення товару вручну. Прийом без автоматичної звірки накладних. Переоцінка через Excel. Звіти, що збираються днями. Кожен із цих процесів не просто незручність, а конкретний фінансовий збиток: час персоналу і людські помилки, які мають свою вартість.
Автоматизація дає найшвидший ROI саме в цих зонах, особливо в мережі з десятків маркетів, де помилка в одному процесі множиться на кількість локацій. TA-DA! послідовно оцифровує операційний контур: від прогнозування замовлень на базі даних продажів до автоматичної звірки поставок і цифрового обліку в реальному часі.
Ефект від автоматизації не зводиться до економії FTE. Не менш важлива швидкість реакції: коли система сама сигналізує про відхилення, керівник маркету вирішує проблему за годину, а не через тиждень після звіту.
Зона 5. Мультиформатна модель: синергія замість дублювання
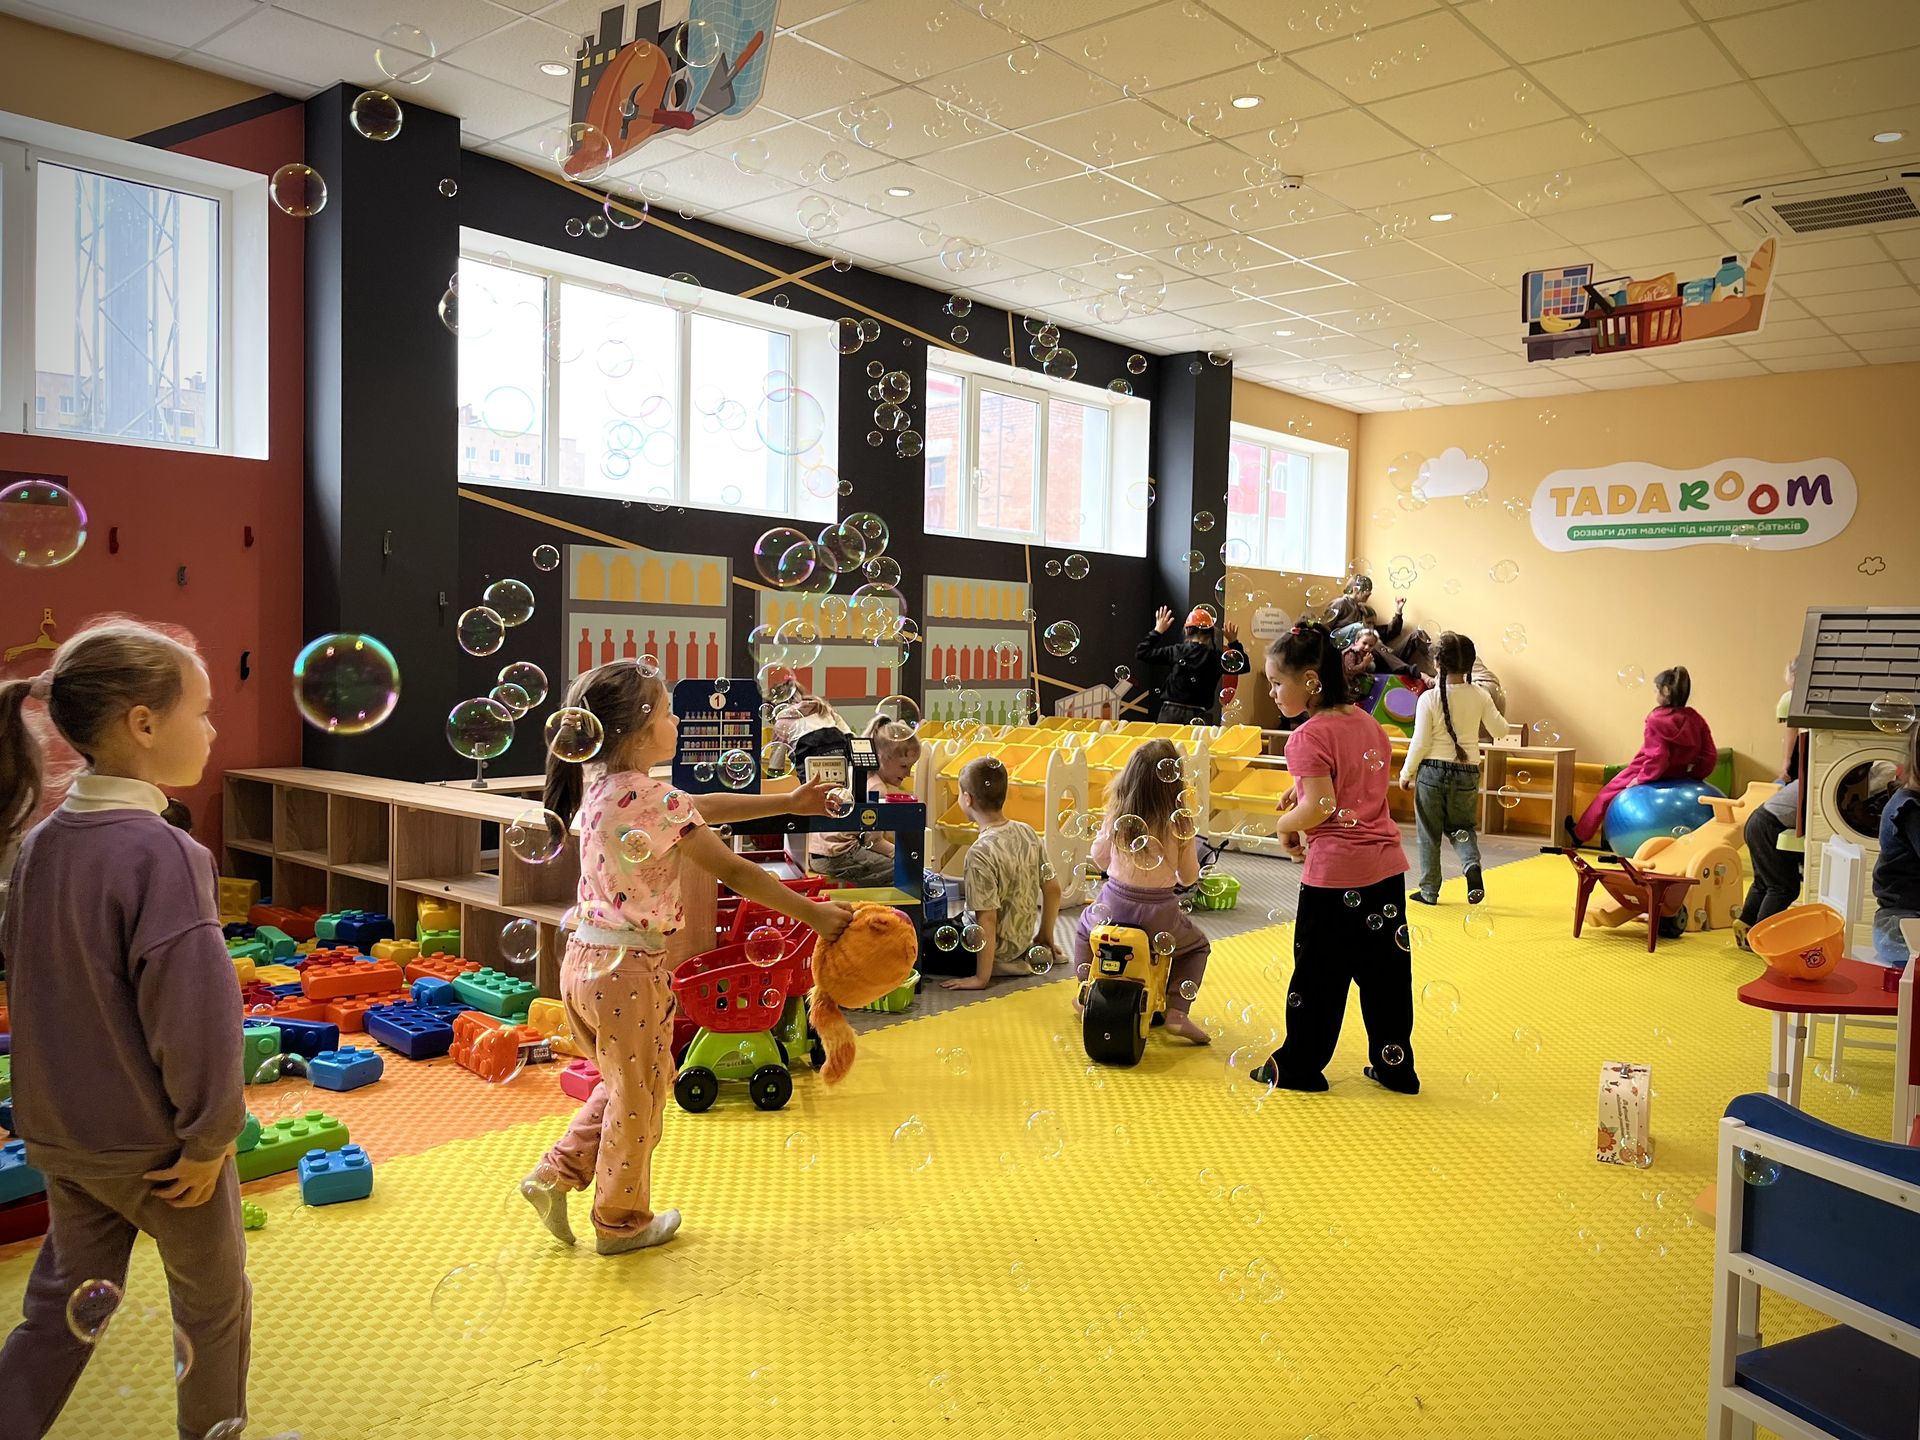
TA-DA! — це не просто мережа супермаркетів товарів для дому. Це мультиформатний простір, де органічно співіснують кав'ярні, дитячі кімнати, фітнес-студії та школа іноземних мов. На перший погляд схоже на диверсифікацію заради диверсифікації. Насправді за цим стоїть операційна і маркетингова синергія.
Кожен суміжний формат збільшує середній час перебування клієнта у просторі та частоту візитів. Батьки, які приводять дітей у дитячу кімнату, заходять у супермаркет. Відвідувачі фітнесу стають постійними покупцями товарів для дому. Школа мов формує власну лояльну аудиторію, яка перетинається з основним покупецьким потоком.
З операційної точки зору, спільна інфраструктура — оренда, охорона, комунальні послуги, маркетинг, HR-адміністрування — розподіляється між більшою кількістю бізнес-одиниць. Питома вартість утримання кожного формату знижується. Це класичний ефект масштабу, але реалізований через екосистему, а не просто великий супермаркет.
LTV клієнта мультиформатного простору вищий, ніж у монолокації: більше точок дотику формують глибший зв'язок із брендом. При цьому вартість залучення нового клієнта розподіляється між форматами, а не лягає на один канал.
Замість висновку: операційна зрілість як конкурентна перевага
Ринок 2025–2026 не прощає операційної наївності. Але він і не карає тих, хто будує системи замість того, щоб латати дірки. Різниця між компанією, яка «виживає», і компанією, яка тримає рівень, часто не в розмірі або ринкових умовах. Вона у внутрішній дисципліні: наскільки точно бізнес розуміє, де витікають гроші, і наскільки системно ці точки закриває.
Хаотичні скорочення не є антикризовою стратегією. Це відкладення проблеми з одночасним руйнуванням потенціалу для зростання. Справжня операційна ефективність будується не на «мінусі», а на розумінні, де саме бізнес залишає гроші на столі.
Поділитися новиною в соц.мережах:


